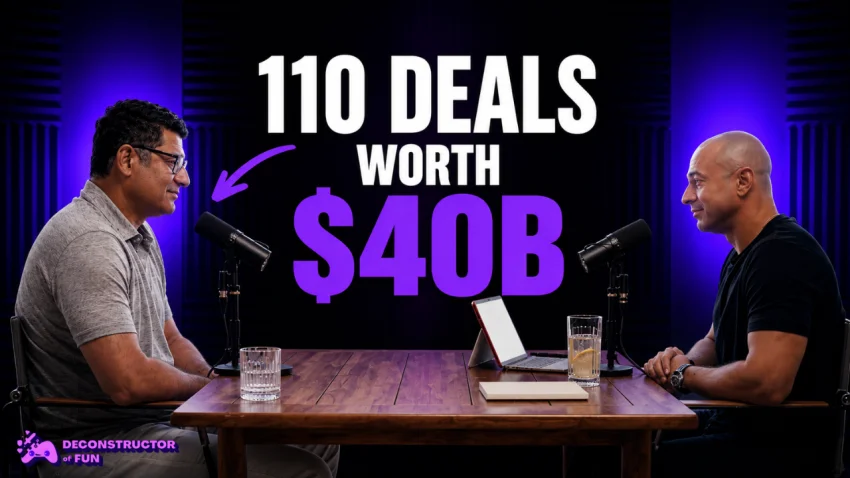
Материал — пересказ опыта Аффана Батта, сооснователя инвестбанка Aream & Co, который провёл свыше 110 сделок в гейминге на $40 млрд (включая продажу Loom Games за $1B).
Как начинаются крупные сделки
Ключ — долгие отношения, а не разовая рассылка тизеров. Батт ещё в 2012-м лично ездил к ранним командам (Supercell, Peak), ничего им не продавая. Такие контакты создают доверие, которое через годы превращается в сделки.
Формальный M&A-процесс занимает ~6 месяцев, но «настоящая» работа идёт годами до старта: встречи, прозрачность, понимание мотиваций сторон.
Подготовка и доверие
Критично не ломать доверие в процессе. Пример: студия уже согласовала оценку и условия, но на старте due diligence сама занижает прогнозы на 25%. Покупатель теряет доверие — сделка рушится.
Тёплый инбаунд от corp dev не стоит путать с реальным интересом к покупке: это часть их рутины, а не гарантия сделки.
Когда FOMO и аукционы вредят
Пул покупателей в гейминге сузился: часть крупных игроков сами куплены, на других давит геополитика (некоторые страны де-факто отрезаны от сделок). Поэтому агрессивный аукцион может обернуться против студии.
Батт подчёркивает: FOMO создаёт не банкир, а продукт и команда. Банкир лишь делает кейс «реализуемым» для покупателя.
Перегрев аукциона и «рассылка всем подряд» ломают репутацию в узкой индустрии. В критические 3 месяца между подписанием и закрытием, когда почти всегда что-то идёт не по плану, важно, чтобы покупатель видел в вас партнёра, а не торгаша за последний цент.
Когда лучше не выходить на рынок
Батт часто советует не продаваться, если по его картине рынка сейчас нет реального спроса на такой профиль студии. Альтернатива — другой банкир, 20 отказов и след в базе покупателей: «смотрели — отказались», что повышает планку на будущее.
Продать часть и продолжать строить
Самая дорогая ошибка — не плохая сделка, а упущенная. Теоретически завтра компания всегда дороже, но это «в Excel», а не в реальности.
Инструмент — вторичные продажи (secondaries), когда основатели и сотрудники частично кэшаутят акции. Кейc Supercell 2013: все, от фаундеров до саппорта, продали ~16% акций/опционов. Опасения, что люди «забьют», не оправдались — мотивация сохранилась.
Отношение к secondaries сильно зависит от географии: в Турции их часто воспринимают как тест на лояльность, в Израиле — как норму в каждом раунде.
Earnout и «бумажки, которые всех убивают»
Сделки всё чаще строятся как «часть денег сразу + earnout при выполнении KPI». Это двусторонний инструмент: либо выравнивает интересы, либо превращается в ловушку.
Типичная ошибка — earnout, завязанный на EBITDA в последний год. Покупатель хочет запускать новые игры (растить бренд), а студия тормозит релизы, чтобы не портить метрику, от которой зависит её выплата. Все действуют рационально, но документ «смотрит» в разные стороны.
Кейс ReWorks (куплена Playtika за $600M): после сделки сменили игровой движок, перформанс просел, а фаундеров продолжали оценивать по метрикам, на которые они уже не влияли.
Основателей чаще всего «ломают» не хитрые схемы, а скучные юридические детали: эскроу, гарантии, лимиты ответственности. Они подписывают это в состоянии максимальной усталости и без опыта, а к договору обращаются уже когда «всё плохо» — и тогда поздно что-то менять.
Кто сегодня покупает игровые компании
Многие активные покупатели прошлого (например, крупные roll-up’ы, Zynga) исчезли как самостоятельные игроки. Сейчас рынок держится на:
- публичных стратегах (включая Savvy / саудовский капитал);
- крупных частных стратегах (Tencent, Moon Active, Tripledot Studios и др.);
- Private Equity (например, CVC) — выборочно, под «устойчивые» активы вроде Jagex (долгоживущие когорты, IP, возможности оптимизации);
- новых мидкэп-покупателях (Корея, Индия — Nazara и др.).
PE плохо сочетается с «хэндкрафт» студиями уровня Dream Games — там ценность в уникальной команде, а не в «чинке» структуры, поэтому PE заходит только миноритарно.
Суверенные фонды — отдельная категория: без LP, без жёсткого горизонта выхода, с возможностью покупать даже во время кризисов. Конечная конфигурация рынка при их активном участии пока непонятна.
Выводы
- Крупные сделки начинаются за годы до формального процесса: личные отношения и доверие важнее разовой «идеальной презентации».
- Главные риски для фаундеров — не цена, а условия: earnout-метрики, юрдокументы, репутация на рынке.
- Неудачный выход на рынок (без спроса) оставляет след в базах покупателей и усложняет будущие сделки.
- Вторичные продажи позволяют снизить личный риск фаундеров без продажи компании целиком и часто усиливают, а не убивают мотивацию.
- Пул покупателей сузился и сместился к стратегам, PE и суверенным фондам, что повышает важность подготовки и правильного позиционирования студии.